

Nắm rõ lịch kê khai và quyết toán thuế doanh nghiệp giúp kế toán chủ động chuẩn bị hồ sơ, phân bổ công việc và hạn chế tình trạng nộp chậm dẫn đến phát sinh tiền chậm nộp hoặc xử phạt. Tùy từng loại thuế và phương pháp kê khai, doanh nghiệp có thể thực hiện hồ sơ theo tháng, quý hoặc năm. Trong đó, thời hạn quyết toán thuế TNDN và TNCN cuối năm là mốc quan trọng cần được theo dõi, đặc biệt trong giai đoạn doanh nghiệp hoàn thiện báo cáo tài chính.
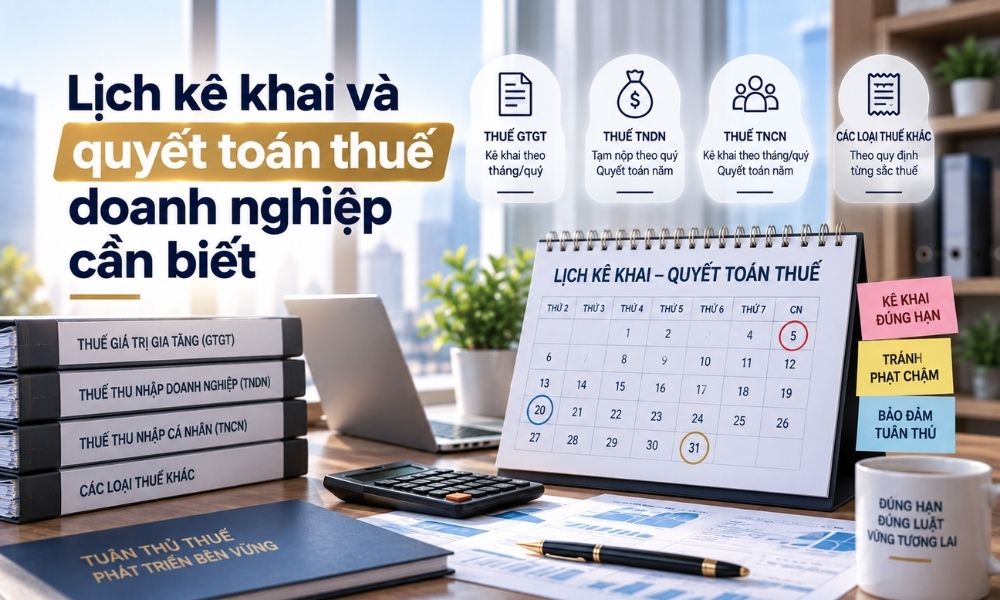
Lịch kê khai và quyết toán thuế doanh nghiệp gồm những mốc nào?
Doanh nghiệp cần theo dõi thời hạn riêng cho từng loại hồ sơ thuế thay vì áp dụng một mốc chung cho tất cả nghĩa vụ. Thời hạn kê khai có thể được xác định theo tháng hoặc quý tùy trường hợp, trong khi hồ sơ quyết toán năm có thời hạn riêng. Việc lập lịch thuế ngay từ đầu năm sẽ giúp doanh nghiệp chủ động kiểm tra chứng từ, hoàn thiện số liệu và xử lý các khoản còn chênh lệch trước ngày đến hạn.
| Nội dung | Thời hạn cần lưu ý | Ghi chú |
| Khai thuế theo tháng | Chậm nhất ngày 20 của tháng tiếp theo | Áp dụng đối với trường hợp thuộc diện khai theo tháng |
| Khai thuế theo quý | Chậm nhất ngày cuối cùng của tháng đầu tiên của quý tiếp theo | Áp dụng đối với trường hợp được khai theo quý |
| Quyết toán thuế TNDN | Chậm nhất ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính | Thường là ngày 31/3 nếu doanh nghiệp sử dụng năm dương lịch |
| Quyết toán thuế TNCN | Chậm nhất ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch (tổ chức trả thu nhập quyết toán) | Doanh nghiệp cần xác định có thuộc trường hợp phải quyết toán hay không |
| Báo cáo tài chính năm | Theo thời hạn nộp báo cáo tài chính áp dụng cho doanh nghiệp | Cần chuẩn bị đồng bộ với hồ sơ quyết toán |
| Tạm nộp thuế TNDN | Chậm nhất ngày cuối cùng của tháng đầu quý sau | Tổng 4 quý tạm nộp không thấp hơn 80% số thuế quyết toán năm |
Doanh nghiệp kê khai thuế theo tháng và theo quý khi nào?
Thời hạn khai thuế định kỳ phụ thuộc vào loại thuế và trường hợp kê khai của doanh nghiệp. Với hồ sơ khai thuế theo tháng, thời hạn thường là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ. Đối với hồ sơ khai theo quý, thời hạn thường là ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Vì vậy, kế toán cần xác định đúng kỳ khai của từng sắc thuế ngay từ đầu năm để tránh sử dụng nhầm thời hạn.
Đối với thuế GTGT, doanh nghiệp cần xác định mình thuộc diện khai theo tháng hay quý theo điều kiện áp dụng tại từng thời kỳ. Không nên mặc định rằng mọi doanh nghiệp có quy mô nhỏ đều được khai theo quý hoặc mọi doanh nghiệp đều phải khai theo tháng. Việc xác định kỳ khai cần dựa trên quy định hiện hành và tình trạng thực tế của doanh nghiệp, sau đó duy trì lịch theo dõi riêng để đảm bảo hồ sơ được nộp đúng hạn.
Từ 01/07/2026, Luật Quản lý thuế 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC có hiệu lực. Điểm đáng chú ý là thuế TNCN khấu trừ từ tiền lương, tiền công chuyển sang khai theo quý; doanh nghiệp nên cập nhật lại lịch thuế của mình theo văn bản mới thay vì dùng lịch của các năm trước.
Thời hạn quyết toán thuế TNDN là khi nào?
Hồ sơ quyết toán thuế TNDN phải được nộp chậm nhất vào ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc năm dương lịch hoặc năm tài chính. Với doanh nghiệp sử dụng năm tài chính trùng năm dương lịch, thời hạn này thường rơi vào ngày 31/3 của năm tiếp theo. Doanh nghiệp cần hoàn thiện số liệu kế toán, xác định thu nhập chịu thuế và rà soát các khoản chi phí trước khi lập hồ sơ quyết toán.
Hồ sơ quyết toán thuế TNDN thường được chuẩn bị đồng thời với báo cáo tài chính năm và các phụ lục liên quan theo trường hợp áp dụng. Trước khi nộp, doanh nghiệp nên đối chiếu doanh thu, chi phí, lợi nhuận kế toán, các khoản điều chỉnh khi tính thuế và số thuế TNDN đã tạm nộp trong năm. Việc thực hiện đối chiếu sớm giúp hạn chế chênh lệch giữa báo cáo tài chính và hồ sơ quyết toán, đồng thời chủ động xử lý nếu phát sinh nghĩa vụ thuế bổ sung.
Quyết toán thuế TNCN của doanh nghiệp cần lưu ý gì?
Doanh nghiệp có trách nhiệm khấu trừ, kê khai và thực hiện quyết toán thuế TNCN trong những trường hợp thuộc diện phải quyết toán theo quy định. Số liệu quyết toán cần được đối chiếu với bảng lương, chứng từ khấu trừ và các khoản thu nhập đã chi trả trong năm để đảm bảo thông tin về người lao động và số thuế đã khấu trừ chính xác. Những doanh nghiệp có nhiều lao động, chuyên gia nước ngoài hoặc khoản thu nhập, phúc lợi phức tạp càng cần rà soát sớm.
- Đối chiếu tổng thu nhập đã chi trả và số thuế TNCN đã khấu trừ trong năm.
- Kiểm tra thông tin đăng ký thuế và dữ liệu của người lao động.
- Rà soát các khoản giảm trừ, thu nhập chịu thuế và chứng từ liên quan.
- Xác định trường hợp doanh nghiệp quyết toán thay cho người lao động theo điều kiện áp dụng.
- Kiểm tra riêng trường hợp người lao động nước ngoài có yếu tố về thời gian làm việc hoặc thu nhập phát sinh tại nhiều quốc gia.
Doanh nghiệp không nên đợi đến sát thời hạn mới tổng hợp dữ liệu quyết toán TNCN. Các khoản lương, thưởng, phúc lợi và thu nhập khác phát sinh trong những tháng cuối năm có thể làm thay đổi số thuế phải khấu trừ và số liệu quyết toán. Việc đối chiếu theo từng kỳ sẽ giúp bộ phận kế toán giảm đáng kể khối lượng xử lý vào cuối năm và hạn chế việc phải điều chỉnh hồ sơ đã nộp.
Thời hạn nộp tiền thuế có giống thời hạn nộp hồ sơ không?
Thời hạn nộp tiền thuế cần được theo dõi riêng và không nên mặc định rằng mọi khoản thuế đều có cùng thời hạn với hồ sơ khai thuế. Đối với nghĩa vụ thuế phát sinh từ hồ sơ khai, doanh nghiệp cần xác định chính xác thời hạn nộp tiền tương ứng để tránh tình trạng đã hoàn thành tờ khai nhưng vẫn còn khoản thuế chưa nộp. Đây là nguyên nhân có thể dẫn đến phát sinh tiền chậm nộp nếu doanh nghiệp không theo dõi đầy đủ.
Đối với quyết toán thuế, doanh nghiệp cần đối chiếu số thuế phải nộp theo quyết toán với số đã tạm nộp trong năm để xác định nghĩa vụ còn thiếu hoặc số nộp thừa. Nếu phát sinh số thuế phải nộp thêm, doanh nghiệp cần chủ động thực hiện nghĩa vụ theo đúng thời hạn. Việc chỉ quan tâm đến ngày nộp hồ sơ mà bỏ qua ngày nộp tiền có thể khiến doanh nghiệp phát sinh chi phí không cần thiết.
Doanh nghiệp cần chuẩn bị gì trước mùa quyết toán thuế?
Khoảng thời gian trước khi quyết toán nên được sử dụng để rà soát toàn bộ số liệu thay vì chỉ tập trung vào việc lập tờ khai. Sổ kế toán, hóa đơn, chứng từ, bảng lương, công nợ, tài sản và các khoản chi phí lớn cần được kiểm tra để đảm bảo có đầy đủ hồ sơ chứng minh. Đặc biệt, những khoản có biến động lớn so với năm trước hoặc có khả năng bị loại khi tính thuế nên được đánh dấu để xử lý trước khi khóa số liệu.

- Đối chiếu doanh thu và chi phí giữa sổ kế toán, hóa đơn và hồ sơ thuế.
- Rà soát các khoản chi phí có điều kiện về hóa đơn, chứng từ và thanh toán.
- Kiểm tra công nợ, tiền gửi ngân hàng và tài sản tại thời điểm cuối năm.
- Đối chiếu số thuế đã kê khai, đã nộp và còn phải nộp.
- Rà soát giao dịch với bên liên kết và hồ sơ giao dịch liên kết nếu doanh nghiệp thuộc trường hợp áp dụng.
- Chuẩn bị tài liệu giải trình cho những khoản mục có biến động bất thường.
Việc chuẩn bị sớm đặc biệt quan trọng với doanh nghiệp có hoạt động phức tạp, nhiều chi nhánh, giao dịch xuyên biên giới hoặc sử dụng hệ thống báo cáo của tập đoàn. Khi số liệu kế toán và hồ sơ thuế được kiểm tra trước, doanh nghiệp sẽ có thời gian điều chỉnh những sai lệch còn tồn tại thay vì xử lý gấp khi thời hạn quyết toán đã đến gần. Đây cũng là bước cần thiết để quá trình lập báo cáo tài chính doanh nghiệp và quyết toán thuế được thống nhất.
Làm thế nào để doanh nghiệp không bỏ sót lịch kê khai và quyết toán thuế?
Doanh nghiệp nên xây dựng một tax calendar riêng, trong đó ghi rõ từng loại thuế, kỳ kê khai, thời hạn nộp hồ sơ, thời hạn nộp tiền và người chịu trách nhiệm. Lịch này cần được cập nhật khi có thay đổi về phương pháp kê khai, hoạt động kinh doanh hoặc quy định thuế áp dụng. Bộ phận kế toán cũng nên đặt mốc kiểm tra trước hạn để có thời gian xử lý chứng từ thiếu hoặc số liệu chưa thống nhất.
Đối với doanh nghiệp không có nhân sự thuế chuyên trách, việc thuê dịch vụ đại lý thuế có thể giúp theo dõi lịch kê khai, chuẩn bị hồ sơ và thực hiện các thủ tục thuế theo phạm vi được ủy quyền. Tuy nhiên, doanh nghiệp vẫn cần cung cấp đầy đủ chứng từ và kiểm soát dữ liệu đầu vào. Lịch thuế được quản lý chặt chẽ cùng hồ sơ được chuẩn bị đúng thời hạn sẽ giúp doanh nghiệp giảm rủi ro chậm nộp và chủ động hơn trong việc thực hiện nghĩa vụ thuế.
Câu hỏi thường gặp
Năm tài chính trùng năm dương lịch thì hạn quyết toán thuế TNDN là ngày nào?
Hạn nộp hồ sơ quyết toán thuế TNDN là ngày cuối cùng của tháng thứ 3, tức ngày 31/3 năm sau. Nếu ngày này trùng ngày nghỉ thì thời hạn được tính sang ngày làm việc tiếp theo. Số thuế còn phải nộp theo quyết toán cũng có cùng thời hạn nộp tiền.
Thuế TNCN từ tiền lương khai theo tháng hay theo quý?
Theo Thông tư 89/2026/TT-BTC (hiệu lực 01/07/2026), thuế TNCN khấu trừ từ tiền lương, tiền công chuyển sang khai theo quý. Doanh nghiệp nên kiểm tra hướng dẫn chuyển tiếp cho kỳ khai năm 2026 trước khi nộp tờ khai.
Nộp tờ khai chậm vài ngày có bị phạt không?
Có. Theo Nghị định 125/2020/NĐ-CP (đã sửa đổi bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP), chậm từ 1 đến 5 ngày mà có tình tiết giảm nhẹ thì bị phạt cảnh cáo; chậm từ 1 đến 30 ngày phạt từ 2 đến 5 triệu đồng và mức phạt tăng dần theo số ngày chậm.
Nguồn tham khảo: Luật Quản lý thuế 108/2025/QH15; Nghị định 252/2026/NĐ-CP; Thông tư 89/2026/TT-BTC; Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 102/2021/NĐ-CP, Nghị định 310/2025/NĐ-CP). Tra cứu văn bản tại vbpl.vn.
Cẩm nang liên quan: Tổng hợp nghĩa vụ, lịch kê khai và điểm mới về thuế tại Cẩm nang thuế doanh nghiệp 2026.
Cần hỗ trợ ngay? Hãng Kiểm toán AMA cung cấp dịch vụ quyết toán thuế trọn gói. Trụ sở: Tầng 2, Tòa nhà 37 Bà Triệu, phường Cửa Nam, Hà Nội · Hotline 0843 339 444 · info@amagroup.vn.
