

Thông tư 48/2019/TT-BTC hướng dẫn trích lập và xử lý bốn loại dự phòng: giảm giá hàng tồn kho, tổn thất đầu tư, nợ phải thu khó đòi và bảo hành sản phẩm, công trình; văn bản đã được sửa đổi bởi Thông tư 24/2022/TT-BTC. Theo Quyết định 1760/QĐ-BTC, Thông tư 48/2019 tiếp tục được áp dụng nhưng không quá ngày 31/12/2026. Vì vậy, kỳ lập báo cáo tài chính năm 2026 có thể là kỳ cuối doanh nghiệp áp dụng văn bản này, và cần theo dõi văn bản thay thế cho năm 2027.
Thông tư 48/2019 thay thế những gì
Thông tư 48/2019 có hiệu lực từ 10/10/2019, thay Thông tư 228/2009/TT-BTC, Thông tư 34/2011/TT-BTC và Thông tư 89/2013/TT-BTC. Mục tiêu là thống nhất một văn bản cho cả bốn loại dự phòng, vừa phục vụ ghi nhận kế toán vừa làm căn cứ xác định chi phí được trừ khi tính thuế TNDN.
Những thay đổi chính so với Thông tư 228/2009
| Loại dự phòng | Điểm thay đổi |
|---|---|
| Giảm giá hàng tồn kho | Mở rộng đối tượng sang hàng mua đang đi đường, hàng gửi đi bán, hàng trong kho bảo thuế (trước đây chủ yếu là hàng trong kho) |
| Nợ phải thu khó đòi | Đối tượng gồm cả khoản cho vay và trái phiếu chưa đăng ký giao dịch mà doanh nghiệp nắm giữ; bổ sung quy định riêng cho doanh nghiệp viễn thông, bán lẻ |
| Tổn thất đầu tư | Tách rõ dự phòng chứng khoán kinh doanh và dự phòng đầu tư góp vốn vào đơn vị khác; căn cứ vào báo cáo tài chính của bên nhận đầu tư |
| Bảo hành | Gộp chung bảo hành sản phẩm, hàng hóa, dịch vụ và công trình xây dựng; mức trích có giới hạn tối đa theo quy định |
| Xử lý chung | Quy định rõ hội đồng xử lý, hồ sơ, thẩm quyền xóa nợ và xử lý hàng tồn kho hư hỏng |
Thông tư 24/2022/TT-BTC tiếp tục điều chỉnh một số nội dung về dự phòng tổn thất đầu tư; doanh nghiệp nên đọc văn bản hợp nhất khi áp dụng.
Nguyên tắc chung khi trích lập
- Trích lập tại thời điểm lập báo cáo tài chính năm, khi có bằng chứng tin cậy về sự suy giảm giá trị.
- So sánh số phải trích kỳ này với số dư dự phòng đang ghi sổ: thiếu thì trích bổ sung vào chi phí; thừa thì hoàn nhập ghi giảm chi phí.
- Doanh nghiệp phải xây dựng quy chế quản lý vật tư, hàng hóa, công nợ để làm căn cứ xác định tổn thất.
- Khoản dự phòng trích đúng điều kiện là chi phí được trừ khi tính thuế TNDN.
Cách tính chi tiết xem các bài trích lập dự phòng phải thu khó đòi và dự phòng giảm giá hàng tồn kho.
Mức trích lập dự phòng theo Thông tư 48/2019 (tóm tắt)
| Loại dự phòng | Cách xác định mức trích |
|---|---|
| Giảm giá hàng tồn kho | Giá gốc hàng tồn kho trừ giá trị thuần có thể thực hiện được, tính cho từng mặt hàng có bằng chứng giảm giá |
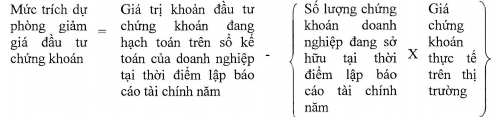
| Tổn thất đầu tư chứng khoán niêm yết | Giá trị ghi sổ trừ giá trị thị trường tại ngày lập báo cáo; chứng khoán không có giao dịch trong 30 ngày, bị hủy niêm yết hoặc đình chỉ giao dịch thì trích theo báo cáo tài chính của bên được đầu tư |
| Tổn thất đầu tư góp vốn vào đơn vị khác | (Vốn góp thực tế của các bên − Vốn chủ sở hữu thực có của bên nhận đầu tư) × Tỷ lệ vốn góp của doanh nghiệp |
| Nợ phải thu khó đòi (doanh nghiệp thông thường) | Quá hạn 6 tháng đến dưới 1 năm: 30%; 1 năm đến dưới 2 năm: 50%; 2 năm đến dưới 3 năm: 70%; từ 3 năm: 100% |
| Nợ cước viễn thông, nợ bán lẻ trả chậm của cá nhân | Quá hạn 3 tháng đến dưới 6 tháng: 30%; 6 tháng đến dưới 9 tháng: 50%; mức cao hơn theo thời gian quá hạn dài hơn quy định tại Điều 6 |
| Bảo hành sản phẩm, hàng hóa, dịch vụ, công trình | Theo cam kết bảo hành và tỷ lệ chi phí bảo hành thực tế, không vượt mức tối đa quy định tại Điều 7 |
Nợ chưa quá hạn nhưng con nợ đã phá sản, đang giải thể, mất tích hoặc bị truy tố thì doanh nghiệp tự dự kiến mức tổn thất để trích. Khoản nợ đã xóa phải tiếp tục theo dõi ngoài sổ ít nhất 10 năm.
Hồ sơ cần có để khoản dự phòng được tính vào chi phí được trừ
Khoản dự phòng chỉ được tính vào chi phí được trừ khi có hồ sơ chứng minh. Trước khi khóa sổ năm 2026, nên kiểm tra đủ các giấy tờ sau:
- Quy chế quản lý vật tư, hàng hóa, công nợ, danh mục đầu tư do doanh nghiệp ban hành, nêu rõ trách nhiệm từng bộ phận.
- Với nợ phải thu: hợp đồng, biên bản đối chiếu công nợ hoặc chứng từ chứng minh số nợ còn tồn, văn bản đòi nợ; với nợ của con nợ phá sản hay giải thể thì có quyết định hoặc xác nhận tương ứng.
- Với hàng tồn kho: biên bản kiểm kê, bằng chứng về giá bán ước tính (báo giá, hợp đồng bán sau ngày khóa sổ, giá thị trường).
- Với khoản góp vốn: báo cáo tài chính năm của bên nhận đầu tư dùng làm căn cứ.
- Bảng tính dự phòng từng khoản, có người lập và người duyệt.
Thời hạn áp dụng và việc cần chuẩn bị cho năm 2027
Quyết định 1760/QĐ-BTC cho phép Thông tư 48/2019 (và Thông tư 45/2013 về khấu hao tài sản cố định) tiếp tục hiệu lực đến khi có văn bản thay thế, nhưng không quá 31/12/2026. Trong khi đó:
- Chế độ kế toán doanh nghiệp đã chuyển sang Thông tư 99/2025/TT-BTC từ 01/01/2026; việc ghi nhận dự phòng trên sổ kế toán theo chuẩn mực kế toán và chế độ kế toán đang áp dụng.
- Luật Thuế TNDN 67/2025/QH15 và Nghị định 320/2025/NĐ-CP quy định khoản chi được trừ; điều kiện trừ chi phí dự phòng cho các kỳ sau 2026 cần theo văn bản mới.
Doanh nghiệp nên chốt hồ sơ trích lập năm 2026 đầy đủ theo Thông tư 48/2019 và theo dõi văn bản hướng dẫn thay thế để áp dụng từ năm tài chính 2027.
Dự thảo thông tư thay thế Thông tư 48/2019 (cập nhật tháng 11/2026)
Từ cuối tháng 8/2026, Bộ Tài chính đã công bố dự thảo thông tư mới hướng dẫn trích lập và xử lý các khoản dự phòng tại doanh nghiệp để lấy ý kiến. Đến ngày cập nhật bài này, văn bản vẫn ở dạng dự thảo. Một số nội dung đáng chú ý theo bản dự thảo:
- Tăng từ 4 lên 5 loại dự phòng, thêm dự phòng tổn thất tài sản sinh học, đồng bộ với TK 215 và TK 2295 của Thông tư 99/2025.
- Dự phòng bảo hành ghi nhận cùng thời điểm ghi nhận doanh thu; các loại khác vẫn trích và hoàn nhập khi lập báo cáo tài chính năm.
- Doanh nghiệp tự xây dựng quy chế và tự xác định mức trích, nhưng phải giải trình được tính hợp lý khi cơ quan thuế kiểm tra.
Nội dung có thể thay đổi khi văn bản chính thức được ký ban hành. Chúng tôi sẽ cập nhật bài khi có thông tư chính thức. Trong lúc chờ, báo cáo tài chính năm 2026 vẫn trích lập theo Thông tư 48/2019 đã sửa đổi.
Câu hỏi thường gặp
Thông tư 48/2019 còn hiệu lực năm 2026 không?
Còn, theo Quyết định 1760/QĐ-BTC nhưng không quá ngày 31/12/2026.
Có bắt buộc trích lập dự phòng không?
Khi có bằng chứng tổn thất và đủ điều kiện, doanh nghiệp phải trích lập để báo cáo tài chính phản ánh trung thực; nếu không trích, kiểm toán viên có thể đưa ra ý kiến ngoại trừ.
Trích lập dự phòng sai có bị loại chi phí không?
Có. Khoản trích không đủ điều kiện hoặc vượt mức quy định sẽ bị loại khỏi chi phí được trừ khi quyết toán thuế TNDN.
Sau ngày 31/12/2026 trích lập dự phòng theo văn bản nào?
Theo văn bản Bộ Tài chính ban hành thay thế Thông tư 48/2019. Đến tháng 11/2026 văn bản này mới ở dạng dự thảo. Doanh nghiệp nên theo dõi để áp dụng cho năm tài chính 2027.
Thông tư 24/2022 sửa đổi gì trong Thông tư 48/2019?
Thông tư 24/2022/TT-BTC (hiệu lực 25/05/2022) chủ yếu điều chỉnh cách trích dự phòng tổn thất đầu tư chứng khoán, trong đó có trường hợp không trích lập khi chứng khoán không có giao dịch trong 10 ngày tính đến thời điểm lập báo cáo tài chính năm.
Nguồn tham khảo: Thông tư 48/2019/TT-BTC sửa đổi bởi Thông tư 24/2022/TT-BTC; Quyết định 1760/QĐ-BTC; Thông tư 99/2025/TT-BTC; Luật Thuế TNDN 67/2025/QH15; Nghị định 320/2025/NĐ-CP. Tra cứu tại vbpl.vn.
Cần hỗ trợ ngay? Hãng Kiểm toán AMA cung cấp dịch vụ kiểm toán báo cáo tài chính. Trụ sở: Tầng 2, Tòa nhà 37 Bà Triệu, phường Cửa Nam, Hà Nội · Hotline 0843 339 444 · info@amagroup.vn.
