

Thỏa thuận thuế toàn cầu của OECD/G20 gồm hai trụ cột: Trụ cột 1 phân bổ lại một phần lợi nhuận của các tập đoàn rất lớn về nước có thị trường tiêu thụ, Trụ cột 2 đặt mức thuế tối thiểu 15% cho tập đoàn đa quốc gia. Đến tháng 10/2026, Việt Nam mới nội luật hóa Trụ cột 2 qua Nghị quyết 107/2023/QH15 và Nghị định 236/2025/NĐ-CP; Trụ cột 1 chưa có quy định áp dụng trong nước.
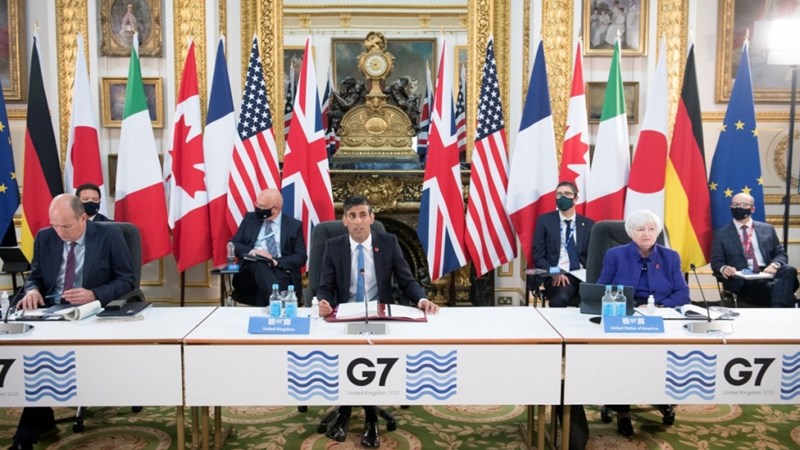
Từ đồng thuận G7 năm 2021 đến khuôn khổ hai trụ cột
Giữa năm 2021, các nước G7 thống nhất nguyên tắc về mức thuế doanh nghiệp tối thiểu toàn cầu. Đến tháng 10/2021, hơn 130 quốc gia, vùng lãnh thổ trong Khuôn khổ toàn diện về chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS) của OECD/G20 thông qua tuyên bố về giải pháp hai trụ cột. Mục tiêu chung là xử lý hai vấn đề mà luật thuế truyền thống khó giải quyết:
- Doanh nghiệp số có thể thu lợi nhuận lớn tại một thị trường mà không cần hiện diện vật lý ở đó.
- Tập đoàn chuyển lợi nhuận sang nơi có thuế suất rất thấp hoặc tận dụng ưu đãi để giảm thuế suất thực tế.
Trụ cột 1 và Trụ cột 2 khác nhau thế nào
| Tiêu chí | Trụ cột 1 | Trụ cột 2 |
|---|---|---|
| Vấn đề giải quyết | Quyền đánh thuế của nước có thị trường tiêu thụ | Cạnh tranh thuế suất, chuyển lợi nhuận về nơi thuế thấp |
| Đối tượng | Một số ít tập đoàn có quy mô và tỷ suất lợi nhuận rất cao | Tập đoàn có doanh thu hợp nhất từ 750 triệu EUR |
| Công cụ chính | Phân bổ một phần lợi nhuận “vượt trội” về nước thị trường (Số tiền A); đơn giản hóa định giá hoạt động phân phối cơ bản (Số tiền B) | Quy tắc GloBE: IIR, UTPR, thuế tối thiểu nội địa đạt chuẩn (QDMTT); quy tắc STTR cho hiệp định thuế |
| Hình thức triển khai | Cần công ước đa phương được các nước phê chuẩn | Mỗi nước tự nội luật hóa theo khuôn mẫu chung |
| Tình trạng tại Việt Nam | Chưa áp dụng | Đang áp dụng từ năm tài chính 2024 |
Do Trụ cột 1 phụ thuộc vào một công ước đa phương nên tiến độ chậm hơn nhiều so với Trụ cột 2. Việt Nam quản lý thu nhập của nhà cung cấp nước ngoài không có cơ sở thường trú qua cơ chế đăng ký, khai thuế trực tiếp và khấu trừ, xem thêm bài quản lý thuế thương mại điện tử theo Luật Quản lý thuế 2025.
Việt Nam chọn công cụ nào của Trụ cột 2
Trụ cột 2 cho phép mỗi nước chọn tổ hợp công cụ. Theo Nghị quyết 107/2023/QH15 (hiệu lực 01/01/2024), Việt Nam áp dụng hai quy tắc:
- Thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn (QDMTT): nếu thuế suất thực tế của các đơn vị thành viên tại Việt Nam thấp hơn 15%, phần chênh lệch được thu ngay tại Việt Nam. Đây là lựa chọn mang tính “giữ quyền thu”, tránh để nước của công ty mẹ thu phần thuế này.
- Quy tắc tổng hợp thu nhập chịu thuế tối thiểu (IIR): áp dụng khi công ty mẹ tại Việt Nam có đơn vị thành viên ở nước ngoài chịu thuế suất thực tế thấp.
Nghị định 236/2025/NĐ-CP (hiệu lực 15/10/2025, áp dụng từ năm tài chính 2024) hướng dẫn chi tiết, kèm quy định chuyển tiếp và miễn phạt giai đoạn đầu. Ai phải nộp và cách tính cụ thể được trình bày trong bài thuế tối thiểu toàn cầu tại Việt Nam: ai phải nộp, cách tính.
Hệ quả với chính sách ưu đãi đầu tư
Ưu đãi thuế thu nhập doanh nghiệp (miễn, giảm, thuế suất ưu đãi) từng là công cụ thu hút đầu tư chủ lực. Với tập đoàn thuộc diện Trụ cột 2, phần ưu đãi làm thuế suất thực tế xuống dưới 15% có thể bị thu lại qua QDMTT, nên giá trị của ưu đãi giảm đi. Luật Thuế TNDN 67/2025/QH15 vẫn duy trì ưu đãi cho các lĩnh vực ưu tiên như công nghệ cao, bán dẫn, trí tuệ nhân tạo, nhưng doanh nghiệp thuộc tập đoàn lớn cần tính đồng thời cả hai lớp quy định. Phân tích tác động theo góc độ doanh nghiệp FDI có tại bài tác động của thuế tối thiểu toàn cầu với doanh nghiệp FDI.
Doanh nghiệp nên theo dõi những gì
- Xác định tập đoàn có đạt ngưỡng 750 triệu EUR doanh thu hợp nhất trong ít nhất 2/4 năm liền kề hay không.
- Phối hợp với công ty mẹ tối cao về dữ liệu GloBE, đơn vị kê khai và thời hạn tại Việt Nam.
- Theo dõi tiến trình Trụ cột 1: nếu công ước đa phương có hiệu lực, cách đánh thuế doanh nghiệp số xuyên biên giới có thể thay đổi.
Câu hỏi thường gặp
Việt Nam có áp dụng quy tắc UTPR không?
Nghị quyết 107/2023/QH15 hiện quy định QDMTT và IIR. Doanh nghiệp nên theo dõi văn bản sửa đổi, bổ sung nếu có thay đổi về phạm vi công cụ.
Trụ cột 1 có ảnh hưởng đến doanh nghiệp Việt Nam hiện nay không?
Chưa. Trụ cột 1 chỉ nhắm tới một số rất ít tập đoàn toàn cầu và cần công ước đa phương có hiệu lực; Việt Nam chưa có quy định áp dụng.
Nguồn tham khảo: Nghị quyết 107/2023/QH15 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu; Nghị định 236/2025/NĐ-CP; Luật Thuế TNDN 67/2025/QH15. Tra cứu tại vbpl.vn.
Cẩm nang liên quan: Tổng hợp nghĩa vụ, hồ sơ và quy định giao dịch liên kết tại Cẩm nang giao dịch liên kết và chuyển giá 2026.
Cần hỗ trợ ngay? Hãng Kiểm toán AMA cung cấp dịch vụ rà soát rủi ro thuế. Trụ sở: Tầng 2, Tòa nhà 37 Bà Triệu, phường Cửa Nam, Hà Nội · Hotline 0843 339 444 · info@amagroup.vn.
