

Giao dịch liên kết ảnh hưởng trực tiếp đến nghĩa vụ thuế, chi phí và mức độ tuân thủ của doanh nghiệp FDI tại Việt Nam. Các giao dịch với công ty mẹ hoặc bên liên kết có thể kéo theo yêu cầu kê khai, xác định giá và chuẩn bị hồ sơ theo quy định, đồng thời tác động đến chi phí được trừ và rủi ro khi cơ quan thuế kiểm tra. Vì vậy, doanh nghiệp cần kiểm soát giao dịch liên kết ngay từ khi phát sinh để hạn chế chênh lệch số liệu và chủ động hơn trong công tác thuế.
Giao dịch liên kết ảnh hưởng đến doanh nghiệp FDI như thế nào?
Đối với doanh nghiệp FDI, giao dịch liên kết thường phát sinh trong quá trình mua bán hàng hóa, cung cấp dịch vụ, vay vốn, chuyển giao tài sản hoặc thực hiện các khoản thanh toán với công ty mẹ và các bên có quan hệ liên kết. Những giao dịch này không chỉ ảnh hưởng đến doanh thu, chi phí và lợi nhuận mà còn liên quan trực tiếp đến việc xác định nghĩa vụ thuế của doanh nghiệp tại Việt Nam. Vì vậy, giao dịch liên kết ảnh hưởng đến doanh nghiệp FDI trên cả phương diện tài chính, kế toán và tuân thủ thuế.
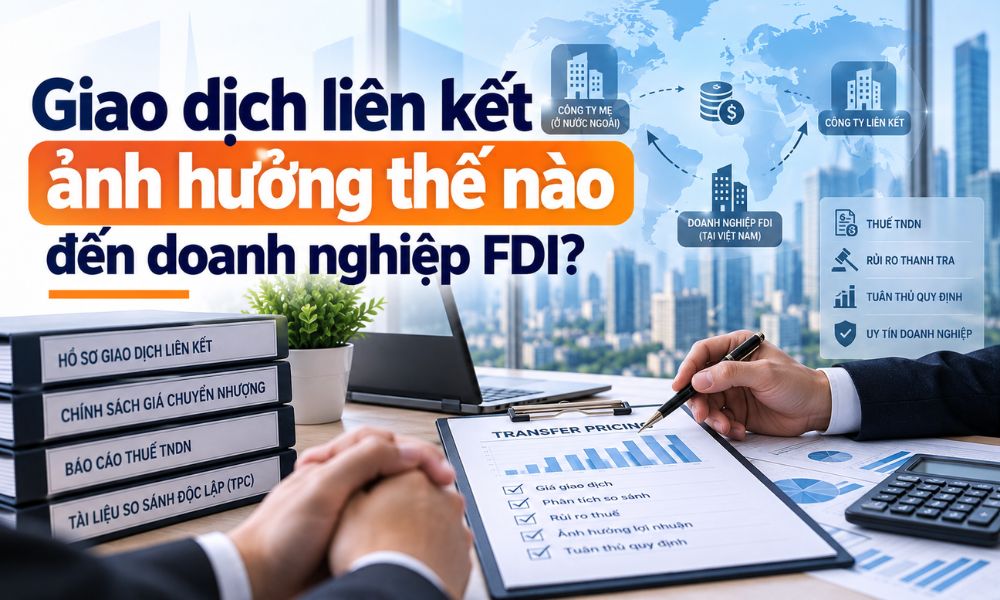
Mức độ ảnh hưởng phụ thuộc vào quy mô và tính chất giao dịch cũng như mối quan hệ giữa các bên. Khi giá giao dịch không phù hợp với nguyên tắc độc lập hoặc doanh nghiệp không có đủ hồ sơ để giải trình, cơ quan thuế có thể xem xét lại giá giao dịch và các khoản chi phí liên quan. Điều này có thể dẫn đến điều chỉnh thu nhập chịu thuế, phát sinh thêm tiền thuế, tiền chậm nộp và các khoản xử phạt nếu có vi phạm.
Doanh nghiệp FDI có giao dịch liên kết phải kê khai gì?
Doanh nghiệp có giao dịch liên kết cần xác định đúng quan hệ liên kết, loại giao dịch và phạm vi nghĩa vụ kê khai theo quy định quản lý thuế. Nội dung kê khai không chỉ nằm ở số tiền giao dịch mà còn liên quan đến thông tin về các bên liên kết, phương pháp xác định giá và những hồ sơ cần chuẩn bị để chứng minh giao dịch được thực hiện phù hợp với nguyên tắc độc lập.
Tùy trường hợp, doanh nghiệp có thể phải thực hiện các yêu cầu liên quan đến phụ lục kê khai giao dịch liên kết khi quyết toán thuế thu nhập doanh nghiệp và lập hồ sơ xác định giá giao dịch liên kết. Hồ sơ có thể bao gồm Local File, Master File và Báo cáo lợi nhuận liên quốc gia (CbCR) khi đáp ứng điều kiện áp dụng. Việc xác định đúng nghĩa vụ ngay từ đầu giúp doanh nghiệp tránh tình trạng đến kỳ quyết toán mới rà soát lại toàn bộ dữ liệu giao dịch.
Giao dịch liên kết ảnh hưởng thế nào đến chi phí của doanh nghiệp FDI?
Một trong những tác động rõ nhất của giao dịch liên kết là ảnh hưởng đến cơ cấu doanh thu, chi phí và lợi nhuận chịu thuế. Chẳng hạn, doanh nghiệp FDI có thể mua nguyên vật liệu từ công ty liên kết ở nước ngoài, bán hàng cho bên liên kết hoặc sử dụng các dịch vụ quản lý, tư vấn, kỹ thuật do công ty trong cùng tập đoàn cung cấp. Nếu mức giá hoặc điều kiện giao dịch không phù hợp với bản chất kinh tế, khoản chi phí có thể trở thành nội dung được cơ quan thuế xem xét khi kiểm tra.
Đặc biệt, các khoản phí dịch vụ, tiền bản quyền, phí quản lý hoặc chi phí mua hàng từ bên liên kết cần có hồ sơ chứng minh đầy đủ về nhu cầu thực tế, nội dung cung cấp và lợi ích mà doanh nghiệp nhận được. Việc chỉ có hợp đồng và chứng từ thanh toán chưa chắc đã đủ để chứng minh toàn bộ tính hợp lý của khoản chi. Đây cũng là lý do doanh nghiệp FDI nên đối chiếu giữa hợp đồng, hóa đơn, chứng từ kế toán và hồ sơ giao dịch liên kết ngay trong năm tài chính.
Chi phí lãi vay có bị ảnh hưởng bởi giao dịch liên kết không?
Có. Chi phí lãi vay có thể chịu tác động đáng kể khi doanh nghiệp FDI phát sinh khoản vay với bên liên kết, đặc biệt trong trường hợp doanh nghiệp sử dụng nguồn vốn vay từ công ty mẹ hoặc các doanh nghiệp khác trong cùng tập đoàn. Ngoài việc xem xét mức lãi suất và điều kiện khoản vay, doanh nghiệp còn phải quan tâm đến giới hạn chi phí lãi vay được trừ theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
Theo quy định hiện hành, chi phí lãi vay thuần được trừ có giới hạn theo tỷ lệ 30% của chỉ tiêu được xác định trên cơ sở EBITDA điều chỉnh. Phần chi phí lãi vay không được trừ trong kỳ được chuyển sang kỳ tính thuế tiếp theo, thời gian chuyển tối đa không quá 5 năm liên tục (Nghị định 132/2020/NĐ-CP, sửa đổi bởi Nghị định 20/2025/NĐ-CP). Vì vậy, khi xây dựng cơ cấu vốn, doanh nghiệp FDI nên tính trước tác động của khoản vay liên kết đến lợi nhuận và nghĩa vụ thuế thay vì chỉ xem xét nhu cầu vốn.
Giao dịch liên kết làm phát sinh những rủi ro thuế nào?
Rủi ro thuế thường xuất hiện khi doanh nghiệp không chứng minh được giá giao dịch, bản chất giao dịch hoặc cơ sở hình thành chi phí. Đối với doanh nghiệp FDI có nhiều giao dịch xuyên biên giới, việc thiếu dữ liệu so sánh hoặc hồ sơ không thống nhất giữa kế toán, thuế và tập đoàn có thể khiến quá trình giải trình trở nên phức tạp hơn.
- Rủi ro điều chỉnh giá giao dịch: Giá mua, giá bán, phí dịch vụ hoặc lãi suất có thể bị xem xét nếu không phù hợp với nguyên tắc giao dịch độc lập.
- Rủi ro về chi phí được trừ: Một số khoản chi có thể bị loại khỏi chi phí được trừ nếu không đáp ứng điều kiện về hồ sơ, chứng từ hoặc bản chất giao dịch.
- Rủi ro truy thu thuế: Việc điều chỉnh doanh thu, chi phí hoặc lợi nhuận có thể làm tăng thu nhập chịu thuế và số thuế phải nộp.
- Rủi ro tiền chậm nộp và xử phạt: Nghĩa vụ phát sinh sau thanh tra, kiểm tra có thể kéo theo tiền chậm nộp và xử lý vi phạm tùy tính chất, mức độ.
Do đó, chuyển giá không nên chỉ được xem xét khi doanh nghiệp nhận thông báo thanh tra thuế. Việc rà soát giao dịch liên kết định kỳ giúp doanh nghiệp phát hiện sớm các khoản giao dịch có giá trị lớn, bất thường hoặc thiếu cơ sở chứng minh để có phương án xử lý trước khi quyết toán.
Hồ sơ giao dịch liên kết có vai trò gì?
Hồ sơ giao dịch liên kết là cơ sở quan trọng để doanh nghiệp giải thích cách thức xác định giá và chứng minh rằng giao dịch được thực hiện phù hợp với nguyên tắc độc lập. Với doanh nghiệp FDI có giao dịch xuyên biên giới, hồ sơ còn giúp kết nối thông tin giữa dữ liệu kế toán tại Việt Nam và chính sách giao dịch của tập đoàn ở nước ngoài. Đây là phần thường cần được chuẩn bị có hệ thống thay vì chỉ tổng hợp vào cuối năm.
Doanh nghiệp nên đảm bảo số liệu trong hồ sơ thống nhất với báo cáo tài chính doanh nghiệp FDI, tờ khai thuế và chứng từ kế toán. Các thông tin về doanh thu, chi phí, khoản vay, phí dịch vụ hoặc giao dịch mua bán với bên liên kết cần có khả năng đối chiếu khi cơ quan thuế yêu cầu giải trình. Nếu tập đoàn có chính sách giá hoặc mô hình kinh doanh đặc thù, doanh nghiệp cũng cần hiểu rõ bản chất giao dịch thay vì chỉ sao chép số liệu từ công ty mẹ.
Doanh nghiệp FDI nên kiểm soát giao dịch liên kết như thế nào?
Kiểm soát giao dịch liên kết hiệu quả cần được thực hiện xuyên suốt năm tài chính, từ khâu nhận diện giao dịch đến khi lập báo cáo và quyết toán thuế. Doanh nghiệp không nên chờ đến thời điểm lập hồ sơ mới kiểm tra vì khi đó một số chứng từ, dữ liệu so sánh hoặc thông tin về giao dịch đã khó bổ sung.
- Rà soát quan hệ liên kết: Xác định đầy đủ các bên có quan hệ liên kết và cập nhật khi cơ cấu sở hữu hoặc quyền kiểm soát thay đổi.
- Theo dõi từng nhóm giao dịch: Phân loại mua bán hàng hóa, dịch vụ, vay vốn, chuyển giao tài sản và các giao dịch khác để kiểm soát riêng.
- Đối chiếu giá và điều kiện giao dịch: Kiểm tra mức giá, lãi suất, phương thức thanh toán và điều khoản hợp đồng với bản chất kinh tế của giao dịch.
- Chuẩn hóa hồ sơ: Lưu giữ hợp đồng, hóa đơn, chứng từ thanh toán, tài liệu chứng minh dịch vụ và các dữ liệu cần thiết cho việc xác định giá.
- Đối chiếu số liệu trước quyết toán: Kiểm tra sự thống nhất giữa sổ kế toán, báo cáo tài chính, hồ sơ giao dịch liên kết và hồ sơ thuế.
Quy định về giao dịch liên kết doanh nghiệp FDI cần lưu ý gì?
Quản lý giao dịch liên kết tại Việt Nam hiện được điều chỉnh trọng tâm bởi quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết, trong đó Nghị định 132/2020/NĐ-CP là văn bản quan trọng và đã được sửa đổi, bổ sung bởi Nghị định 20/2025/NĐ-CP. Doanh nghiệp cần cập nhật quy định hiện hành tại từng kỳ tính thuế để xác định đúng đối tượng áp dụng, phương pháp xác định giá, nghĩa vụ kê khai và yêu cầu về hồ sơ.
Không phải mọi doanh nghiệp FDI đều có nghĩa vụ giống nhau chỉ vì có công ty mẹ hoặc nhà đầu tư nước ngoài. Nghĩa vụ cụ thể phụ thuộc vào việc doanh nghiệp có phát sinh quan hệ liên kết, loại giao dịch, quy mô giao dịch và các điều kiện liên quan đến trường hợp miễn hoặc giảm nghĩa vụ hồ sơ nếu đáp ứng yêu cầu. Vì vậy, việc đánh giá cần dựa trên tình hình thực tế thay vì áp dụng một mẫu chung cho tất cả doanh nghiệp FDI.
Một số mốc cụ thể doanh nghiệp FDI nên đối chiếu khi quyết toán thuế:
- Kê khai: doanh nghiệp có giao dịch liên kết khai Phụ lục thông tin về quan hệ liên kết và giao dịch liên kết cùng hồ sơ quyết toán thuế TNDN, hạn chậm nhất ngày cuối cùng của tháng thứ 3 sau năm tài chính.
- Miễn lập hồ sơ xác định giá: doanh nghiệp có doanh thu dưới 50 tỷ đồng và tổng giá trị giao dịch liên kết dưới 30 tỷ đồng trong kỳ; hoặc doanh nghiệp thực hiện chức năng kinh doanh đơn giản, doanh thu dưới 200 tỷ đồng và tỷ suất lợi nhuận thuần trước lãi vay và thuế trên doanh thu đạt từ 5% (phân phối), 10% (sản xuất), 15% (gia công) trở lên. Việc miễn lập hồ sơ không miễn nghĩa vụ kê khai phụ lục.
- Báo cáo lợi nhuận liên quốc gia: gắn với tập đoàn có công ty mẹ tối cao đạt doanh thu hợp nhất từ 18.000 tỷ đồng trong kỳ.
- Nghị định 20/2025/NĐ-CP (hiệu lực 27/03/2025, áp dụng từ kỳ tính thuế 2024): tổ chức tín dụng không được coi là bên liên kết nếu không tham gia điều hành, kiểm soát, góp vốn vào doanh nghiệp đi vay; thay thế Phụ lục I và có quy định chuyển tiếp về chi phí lãi vay giai đoạn 2020–2023.
Ngoài ra, chi phí được trừ khi tính thuế TNDN từ kỳ tính thuế 2025 được xác định theo Luật Thuế TNDN 67/2025/QH15 và Nghị định 320/2025/NĐ-CP; với công ty con của tập đoàn có doanh thu hợp nhất từ 750 triệu EUR, giá giao dịch liên kết còn ảnh hưởng đến thuế suất thực tế khi tính thuế tối thiểu toàn cầu theo Nghị định 236/2025/NĐ-CP. Để rà soát mức độ rủi ro tổng thể, xem thêm bài Rủi ro thuế thường gặp ở doanh nghiệp FDI.
Giao dịch liên kết liên quan gì đến kiểm toán?
Giao dịch liên kết có mối liên hệ chặt chẽ với quá trình lập và kiểm tra báo cáo tài chính doanh nghiệp FDI, đặc biệt khi giao dịch với công ty mẹ hoặc các bên liên kết chiếm tỷ trọng lớn trong doanh thu, chi phí, công nợ và nguồn vốn. Trong quá trình kiểm toán, các giao dịch này thường cần được xem xét về tính có thực, tính đầy đủ của chứng từ, số dư công nợ và cách trình bày thông tin liên quan trên báo cáo tài chính.
Doanh nghiệp cũng cần phân biệt giữa mục tiêu của kiểm toán báo cáo tài chính và việc tuân thủ quy định về giao dịch liên kết. Báo cáo tài chính được kiểm toán không đồng nghĩa với việc doanh nghiệp đương nhiên đáp ứng đầy đủ yêu cầu về hồ sơ xác định giá giao dịch liên kết. Vì vậy, kế toán, bộ phận thuế và đơn vị kiểm toán nên có sự phối hợp trong việc đối chiếu số liệu để hạn chế chênh lệch giữa báo cáo tài chính doanh nghiệp FDI, hồ sơ thuế và dữ liệu giao dịch liên kết.
Làm gì để hạn chế rủi ro từ giao dịch liên kết?
Doanh nghiệp FDI nên xây dựng quy trình quản lý giao dịch liên kết ngay từ khi giao dịch được thiết lập, thay vì chỉ xử lý khi bước vào kỳ quyết toán. Trọng tâm là xác định đúng bên liên kết, hiểu rõ bản chất từng giao dịch và đảm bảo giá giao dịch có cơ sở giải trình. Cùng với đó, doanh nghiệp cần duy trì dữ liệu đầy đủ để có thể đối chiếu giữa hợp đồng, chứng từ, sổ kế toán và hồ sơ thuế.
Câu hỏi thường gặp
Doanh nghiệp FDI chỉ có khoản vay từ ngân hàng có bị coi là giao dịch liên kết không?
Theo Nghị định 20/2025/NĐ-CP, tổ chức tín dụng không được coi là bên liên kết nếu không tham gia điều hành, kiểm soát, góp vốn hay đầu tư vốn vào doanh nghiệp đi vay. Khoản vay ngân hàng thông thường vì vậy không làm phát sinh quan hệ liên kết, trừ khi có yếu tố kiểm soát như trên.
Được miễn lập hồ sơ xác định giá thì có phải kê khai giao dịch liên kết không?
Có. Trường hợp miễn chỉ áp dụng cho việc lập hồ sơ xác định giá giao dịch liên kết; doanh nghiệp vẫn phải khai Phụ lục thông tin về quan hệ liên kết và giao dịch liên kết cùng hồ sơ quyết toán thuế TNDN.
Chi phí lãi vay vượt 30% EBITDA có bị mất hẳn không?
Không mất hẳn. Phần chi phí lãi vay không được trừ trong kỳ được chuyển sang kỳ tính thuế tiếp theo khi xác định tổng chi phí lãi vay được trừ, thời gian chuyển tối đa không quá 5 năm liên tục.
Nguồn tham khảo: Nghị định 132/2020/NĐ-CP quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết (sửa đổi, bổ sung bởi Nghị định 20/2025/NĐ-CP); Luật Thuế TNDN 67/2025/QH15 và Nghị định 320/2025/NĐ-CP; Luật Quản lý thuế 108/2025/QH15; Nghị định 236/2025/NĐ-CP về thuế tối thiểu toàn cầu (tra cứu văn bản tại vbpl.vn).
Cẩm nang liên quan: Tổng hợp nghĩa vụ, hồ sơ và quy định giao dịch liên kết tại Cẩm nang giao dịch liên kết và chuyển giá 2026.
Cần hỗ trợ ngay? Hãng Kiểm toán AMA cung cấp dịch vụ tư vấn lập báo cáo chuyển giá. Trụ sở: Tầng 2, Tòa nhà 37 Bà Triệu, phường Cửa Nam, Hà Nội · Hotline 0843 339 444 · info@amagroup.vn.
