

Trước khi thực hiện M&A, doanh nghiệp cần chuẩn bị kỹ về chiến lược, pháp lý, tài chính, thuế và hoạt động vận hành để xác định đúng giá trị và hạn chế rủi ro trong giao dịch. Với bên mua, việc chuẩn bị giúp xác định đúng đối tượng, nguồn vốn và mục tiêu đầu tư; với bên bán, đây là bước quan trọng để rà soát doanh nghiệp, xử lý các vấn đề còn tồn tại và sẵn sàng cung cấp hồ sơ khi bước vào thẩm định. Chuẩn bị càng đầy đủ, quá trình Due Diligence, đàm phán và hoàn tất M&A càng chủ động.
Doanh nghiệp cần chuẩn bị gì trước khi thực hiện M&A?
M&A không bắt đầu từ thời điểm hai bên ký hợp đồng mà cần được chuẩn bị từ trước đó khá lâu. Doanh nghiệp cần xác định mục tiêu của thương vụ, đánh giá nguồn lực, chuẩn hóa hồ sơ và nhận diện những vấn đề có thể ảnh hưởng đến giá trị hoặc khả năng hoàn tất giao dịch.
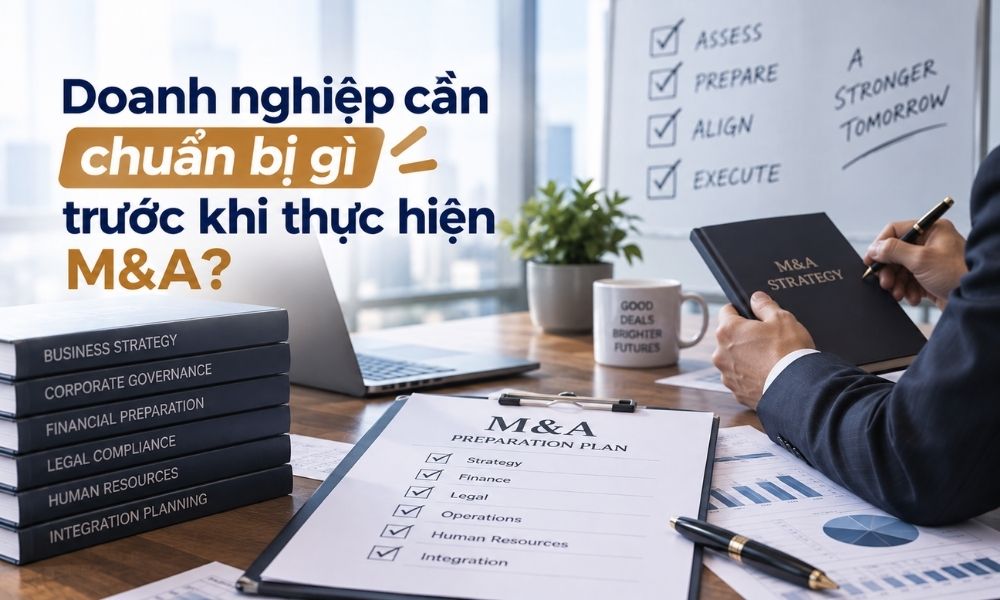
Có thể chia công tác chuẩn bị trước M&A thành các nhóm chính gồm chiến lược, pháp lý, tài chính – thuế, nhân sự – vận hành và dữ liệu phục vụ thẩm định. Tùy doanh nghiệp là bên mua hay bên bán, mức độ ưu tiên của từng nhóm sẽ khác nhau nhưng đều cần được rà soát trước khi bước vào quá trình đàm phán chuyên sâu.
| Nhóm cần chuẩn bị | Nội dung chính | Mục tiêu |
| Chiến lược | Mục tiêu M&A, tiêu chí đối tác, ngân sách | Xác định thương vụ có phù hợp với định hướng doanh nghiệp |
| Pháp lý | Hồ sơ doanh nghiệp, giấy phép, cơ cấu sở hữu, hợp đồng | Kiểm tra quyền sở hữu và các nghĩa vụ pháp lý |
| Tài chính – thuế | BCTC, công nợ, tài sản, dòng tiền, nghĩa vụ thuế | Đánh giá giá trị và rủi ro tài chính |
| Nhân sự | Hợp đồng, lương thưởng, nhân sự chủ chốt | Đánh giá khả năng duy trì đội ngũ sau giao dịch |
| Vận hành | Khách hàng, nhà cung cấp, tài sản, quy trình | Xác định khả năng hoạt động và tạo giá trị sau M&A |
| Hồ sơ thẩm định | Data room, tài liệu pháp lý, tài chính và vận hành | Giúp quá trình Due Diligence diễn ra minh bạch, hiệu quả |
Xác định rõ mục tiêu và chiến lược M&A
Trước khi tìm kiếm đối tác, doanh nghiệp cần xác định M&A nhằm đạt được mục tiêu gì. Bên mua có thể muốn mở rộng thị trường, bổ sung sản phẩm, tiếp cận công nghệ, tăng năng lực sản xuất hoặc mở rộng hệ thống khách hàng; trong khi bên bán có thể hướng đến thoái vốn, tái cấu trúc hoặc tìm kiếm một đối tác chiến lược để phát triển doanh nghiệp.
Từ mục tiêu đó, doanh nghiệp cần xây dựng tiêu chí lựa chọn đối tượng M&A như ngành nghề, quy mô, thị trường, năng lực tài chính, công nghệ, khách hàng và khả năng tạo ra giá trị cộng hưởng. Việc xác định tiêu chí từ đầu giúp tránh theo đuổi những thương vụ có quy mô lớn nhưng không phù hợp với chiến lược hoặc nguồn lực thực tế.
Bên mua cần chuẩn bị nguồn lực gì?
Bên mua cần xác định trước ngân sách và nguồn vốn dành cho thương vụ, đồng thời dự kiến các khoản chi phí liên quan như tư vấn, thẩm định, pháp lý, tài chính và tích hợp sau giao dịch. Nếu thương vụ sử dụng vốn vay hoặc nguồn tài trợ bên ngoài, doanh nghiệp cũng cần đánh giá khả năng đáp ứng các điều kiện tài chính và tiến độ giải ngân.
Bên mua cũng nên xác định mức độ kiểm soát mong muốn sau giao dịch. Việc mua toàn bộ doanh nghiệp, mua phần vốn chi phối hay đầu tư một phần vốn sẽ dẫn đến những yêu cầu khác nhau về định giá, quyền quản trị, cấu trúc giao dịch và kế hoạch sau M&A.
Chuẩn bị và rà soát hồ sơ pháp lý
Hồ sơ pháp lý là một trong những nhóm tài liệu được kiểm tra kỹ trong quá trình thẩm định. Bên bán cần chuẩn hóa tài liệu để chứng minh tình trạng pháp lý, quyền sở hữu và khả năng thực hiện giao dịch; bên mua cần kiểm tra những tài liệu này để phát hiện hạn chế hoặc nghĩa vụ có thể ảnh hưởng đến thương vụ.
Doanh nghiệp nên tập hợp Giấy chứng nhận đăng ký doanh nghiệp, điều lệ, hồ sơ cơ cấu vốn, thông tin cổ đông hoặc thành viên, giấy phép kinh doanh và giấy phép chuyên ngành nếu có. Những thay đổi liên quan đến vốn, người đại diện, cơ cấu sở hữu hoặc tài sản cũng cần được cập nhật đầy đủ trước khi cung cấp cho bên mua.
Hợp đồng và tranh chấp cần rà soát những gì?
Các hợp đồng quan trọng với khách hàng, nhà cung cấp, ngân hàng, người lao động và đối tác chiến lược cần được tổng hợp để xác định nghĩa vụ đang tồn tại. Đặc biệt, cần kiểm tra các điều khoản liên quan đến chuyển nhượng, thay đổi quyền kiểm soát, chấm dứt hợp đồng hoặc yêu cầu sự đồng ý của bên thứ ba.
Bên cạnh hợp đồng, doanh nghiệp cũng nên rà soát tranh chấp, khiếu nại, nghĩa vụ bảo lãnh, cam kết chưa thực hiện và các vấn đề pháp lý đang tồn tại. Những nghĩa vụ này có thể chưa được phản ánh đầy đủ trên báo cáo tài chính nhưng vẫn có khả năng ảnh hưởng đến giá trị hoặc điều kiện giao dịch.
Hoàn thiện tài chính và thuế trước M&A
Tài chính là cơ sở quan trọng để xác định giá trị doanh nghiệp. Vì vậy, bên bán nên chuẩn hóa báo cáo tài chính, sổ kế toán và các báo cáo quản trị trước khi cung cấp cho nhà đầu tư; bên mua cần đánh giá không chỉ lợi nhuận mà còn chất lượng doanh thu, dòng tiền và các nghĩa vụ tài chính đi kèm.
Việc rà soát nên tập trung vào công nợ phải thu, phải trả, hàng tồn kho, tài sản cố định, khoản vay, dòng tiền, chi phí bất thường và các khoản thu nhập không mang tính thường xuyên. Những khoản mục này có thể làm thay đổi đáng kể cách bên mua đánh giá giá trị thực tế của doanh nghiệp.
Thuế cần được rà soát trước M&A như thế nào?
Doanh nghiệp nên kiểm tra tình trạng kê khai, nộp và quyết toán các sắc thuế, các khoản còn phải nộp cũng như những vấn đề có khả năng phát sinh nghĩa vụ bổ sung. Nếu doanh nghiệp có giao dịch liên kết, giao dịch xuyên biên giới hoặc hoạt động thuộc ngành nghề đặc thù, cần rà soát riêng các nghĩa vụ và hồ sơ liên quan.
Việc xử lý những vấn đề thuế còn tồn tại trước khi thẩm định giúp doanh nghiệp chủ động hơn trong đàm phán. Nếu phát hiện rủi ro sau khi bên mua đã hoàn thành đánh giá, doanh nghiệp có thể phải giải trình bổ sung, điều chỉnh giá giao dịch hoặc đưa thêm các cam kết và cơ chế bảo đảm vào hợp đồng.
Rà soát nhân sự và hoạt động vận hành
M&A không chỉ tác động đến vốn và tài sản mà còn ảnh hưởng đến đội ngũ đang vận hành doanh nghiệp. Do đó, cần kiểm tra cơ cấu nhân sự, hợp đồng lao động, chính sách tiền lương, thưởng, phúc lợi, nghĩa vụ với người lao động và vai trò của các nhân sự chủ chốt.
Doanh nghiệp cũng cần đánh giá mức độ phụ thuộc vào khách hàng lớn, nhà cung cấp quan trọng, nhân sự chủ chốt, công nghệ hoặc một số quy trình đặc biệt. Đây là những yếu tố có thể ảnh hưởng đến khả năng duy trì doanh thu và hoạt động sau khi quyền sở hữu hoặc quyền kiểm soát thay đổi.
Chuẩn bị dữ liệu cho quá trình Due Diligence
Sau khi rà soát nội bộ, doanh nghiệp nên xây dựng data room để tập hợp và phân loại tài liệu phục vụ quá trình thẩm định. Hồ sơ có thể được chia thành các nhóm như pháp lý, tài chính, thuế, nhân sự, hợp đồng, tài sản, khách hàng, nhà cung cấp và hoạt động kinh doanh.
Việc chuẩn bị data room trước giúp quá trình cung cấp thông tin nhanh hơn và hạn chế tình trạng tìm hồ sơ bị động khi bên mua đặt câu hỏi. Quan trọng hơn, quá trình tập hợp tài liệu cũng giúp doanh nghiệp tự phát hiện những hồ sơ còn thiếu hoặc những vấn đề cần xử lý trước khi bước vào Due Diligence chính thức.
Những vấn đề cần xử lý trước khi bước vào M&A
Không phải mọi vấn đề đều cần giải quyết ngay trước giao dịch, nhưng những rủi ro có khả năng ảnh hưởng đến giá trị hoặc tính pháp lý cần được ưu tiên. Doanh nghiệp có thể tập trung vào các nhóm công việc sau:
- Chuẩn hóa tài chính và thuế: Đối chiếu báo cáo tài chính với sổ kế toán, công nợ và dòng tiền; đồng thời rà soát nghĩa vụ thuế còn tồn đọng. Mục tiêu là tạo ra bộ số liệu minh bạch, có thể giải thích và chứng minh khi nhà đầu tư tiến hành thẩm định.
- Rà soát pháp lý và quyền sở hữu: Kiểm tra cơ cấu vốn, quyền sở hữu tài sản, giấy phép, hợp đồng quan trọng và các tranh chấp đang tồn tại. Những hạn chế về chuyển nhượng hoặc thay đổi quyền kiểm soát cần được nhận diện trước khi bước vào đàm phán.
- Xác định các rủi ro ảnh hưởng đến giá trị: Công nợ khó thu hồi, nghĩa vụ tiềm ẩn, phụ thuộc khách hàng hoặc nhân sự và các hợp đồng bất lợi đều cần được đánh giá. Phát hiện và xử lý sớm những vấn đề này sẽ giúp doanh nghiệp chủ động hơn khi thương lượng.
- Hoàn thiện data room: Phân loại hồ sơ theo từng nhóm và kiểm soát quyền truy cập thông tin. Doanh nghiệp nên thống nhất đầu mối cung cấp tài liệu để bảo đảm thông tin gửi cho bên mua đầy đủ và nhất quán.
Có nên tái cấu trúc doanh nghiệp trước khi thực hiện M&A?
Tái cấu trúc trước M&A có thể cần thiết nếu doanh nghiệp đang có những vấn đề làm giảm giá trị hoặc gây khó khăn cho việc chuyển giao. Chẳng hạn, doanh nghiệp có thể cần xử lý công nợ, sắp xếp lại cơ cấu sở hữu, tách tài sản không liên quan hoặc loại bỏ những hoạt động không còn phù hợp với định hướng giao dịch.
Tuy nhiên, không nên thực hiện các thay đổi chỉ nhằm làm đẹp số liệu trong thời gian ngắn. Những biến động bất thường ngay trước M&A có thể khiến nhà đầu tư đặt thêm câu hỏi trong quá trình thẩm định. Nếu tái cấu trúc, doanh nghiệp nên có mục tiêu rõ ràng, hồ sơ đầy đủ và cơ sở kinh tế hợp lý cho từng thay đổi.
Chuẩn bị tốt trước M&A mang lại lợi ích gì?
Chuẩn bị kỹ giúp doanh nghiệp kiểm soát tốt hơn thông tin, tiến độ và vị thế đàm phán trong thương vụ. Với bên bán, một hệ thống hồ sơ minh bạch và tài chính được chuẩn hóa có thể hạn chế nguy cơ bị điều chỉnh giá do những vấn đề đáng lẽ có thể xử lý trước; với bên mua, việc chuẩn bị giúp xác định rõ tiêu chí đầu tư và tập trung nguồn lực vào những đối tượng phù hợp.
Quan trọng hơn, M&A không chỉ là giao dịch tại thời điểm ký hợp đồng. Những thông tin được chuẩn bị và kiểm chứng từ giai đoạn đầu sẽ ảnh hưởng đến Due Diligence, định giá, cấu trúc giao dịch, điều kiện hoàn tất và cả kế hoạch tích hợp sau M&A. Vì vậy, doanh nghiệp càng chủ động chuẩn bị thì càng có cơ sở để bảo vệ giá trị và giảm rủi ro trong toàn bộ thương vụ.
Câu hỏi thường gặp
Nên chuẩn bị trước M&A bao lâu?
Không có thời hạn cố định. Thời gian chuẩn bị phụ thuộc vào mức độ hoàn thiện của hồ sơ pháp lý, sổ sách kế toán, tình trạng quyết toán thuế và quy mô doanh nghiệp. Doanh nghiệp có báo cáo tài chính đã kiểm toán, hồ sơ thuế đầy đủ thường rút ngắn đáng kể giai đoạn thẩm định. Xem thêm khung tổng quan tại bài các giai đoạn của quy trình M&A.
Bên bán có cần kiểm toán báo cáo tài chính trước khi M&A không?
Pháp luật không bắt buộc kiểm toán chỉ vì doanh nghiệp chuẩn bị bán, trừ khi doanh nghiệp thuộc đối tượng kiểm toán bắt buộc. Tuy vậy, báo cáo tài chính đã kiểm toán giúp số liệu đáng tin cậy hơn, giảm điều chỉnh giá khi bên mua thẩm định tài chính và hạn chế tranh luận trong đàm phán.
Thương vụ M&A có phải thông báo tập trung kinh tế không?
Theo Luật Cạnh tranh số 23/2018/QH14, sáp nhập, hợp nhất, mua lại doanh nghiệp và liên doanh là các hình thức tập trung kinh tế. Nếu thương vụ đạt ngưỡng thông báo (về tổng tài sản, tổng doanh thu, giá trị giao dịch hoặc thị phần kết hợp) theo Nghị định 35/2020/NĐ-CP, các bên phải nộp hồ sơ thông báo tới Ủy ban Cạnh tranh Quốc gia và chỉ thực hiện giao dịch sau khi có kết quả thẩm định. Doanh nghiệp nên kiểm tra ngưỡng này ngay từ giai đoạn chuẩn bị để đưa vào lộ trình và điều kiện hoàn tất.
Nguồn tham khảo: Luật Doanh nghiệp số 59/2020/QH14 (sửa đổi, bổ sung bởi Luật số 76/2025/QH15); Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp; Luật Cạnh tranh số 23/2018/QH14 và Nghị định 35/2020/NĐ-CP (tập trung kinh tế); Luật Đầu tư số 143/2025/QH15 (hiệu lực từ 01/03/2026). Tra cứu văn bản gốc tại vbpl.vn.
Cần hỗ trợ ngay? Hãng Kiểm toán AMA cung cấp dịch vụ tư vấn mua bán, sáp nhập doanh nghiệp (M&A). Trụ sở: Tầng 2, Tòa nhà 37 Bà Triệu, phường Cửa Nam, Hà Nội · Hotline 0843 339 444 · info@amagroup.vn.
